Bankengeschichte und Zahlungsvielfalt: Einfluss auf regulierte Online-Unterhaltungsangebote in Deutschland
Otto Griffin · Aug 5, 2026
Bankengeschichte und Zahlungsvielfalt: Einfluss auf regulierte Online-Unterhaltungsangebote in Deutschland
Deutschlands Bankenlandschaft zeigt seit Jahrhunderten eine Mischung aus Sparkassen, Genossenschaftsbanken und Privatbanken, die bis heute Zahlungswege bei GGL-lizenzierten Plattformen prägt, während Daten der Deutschen Bundesbank aus dem Jahr 2025 belegen, dass über 1.800 Institute unterschiedliche Überweisungssysteme nutzen und damit die Auswahl an Einzahlungsmethoden für Spieler direkt beeinflussen.
Historische Strukturen wie die öffentlich-rechtlichen Sparkassen entstanden im 19. Jahrhundert, um regionale Versorgung zu sichern, und diese Tradition setzt sich fort, weil viele Institute lokale Netzwerke bevorzugen, die schnelle Transaktionen innerhalb Deutschlands ermöglichen, während grenzüberschreitende Anbieter oft auf SEPA-Verfahren angewiesen bleiben.
Regionale Institute und ihre Rolle bei Transaktionen
Genossenschaftsbanken wie die Volks- und Raiffeisenbanken decken große Teile des ländlichen Raums ab, und ihre Mitgliederstruktur führt dazu, dass Nutzer häufig auf integrierte Online-Banking-Tools zurückgreifen, die mit regulierten Entertainment-Plattformen kompatibel sind, während Beobachter in August 2026 feststellen, dass diese Banken vermehrt Echtzeit-Überweisungen unterstützen.
Privatbanken konzentrieren sich dagegen auf internationale Kundschaft, und ihr Angebot umfasst oft zusätzliche Services wie Währungsumrechnungen, die bei Zahlungen an maltesische oder andere EU-basierte Anbieter zum Einsatz kommen, sofern die GGL-Lizenz vorliegt.
Auswirkungen auf Ein- und Auszahlungsoptionen
Studien des Europäischen Bankenverbandes zeigen, dass regionale Unterschiede bei Gebührenstrukturen bestehen, und diese Differenzen wirken sich darauf aus, welche Zahlungsmethoden Spieler auf lizenzierten Sites bevorzugen, weil Sparkassenkunden oft niedrigere Kosten für nationale Transfers erwarten, während Nutzer internationaler Banken flexiblere Optionen wie E-Wallets kombinieren.
Die Reform des Glücksspielstaatsvertrags von 2021 hat klare Vorgaben für Zahlungsabwicklungen geschaffen, und seitdem müssen Plattformen sicherstellen, dass alle Transaktionen über zugelassene Kanäle laufen, was die Nutzung traditioneller Banküberweisungen gegenüber Kreditkarten in manchen Regionen verstärkt.
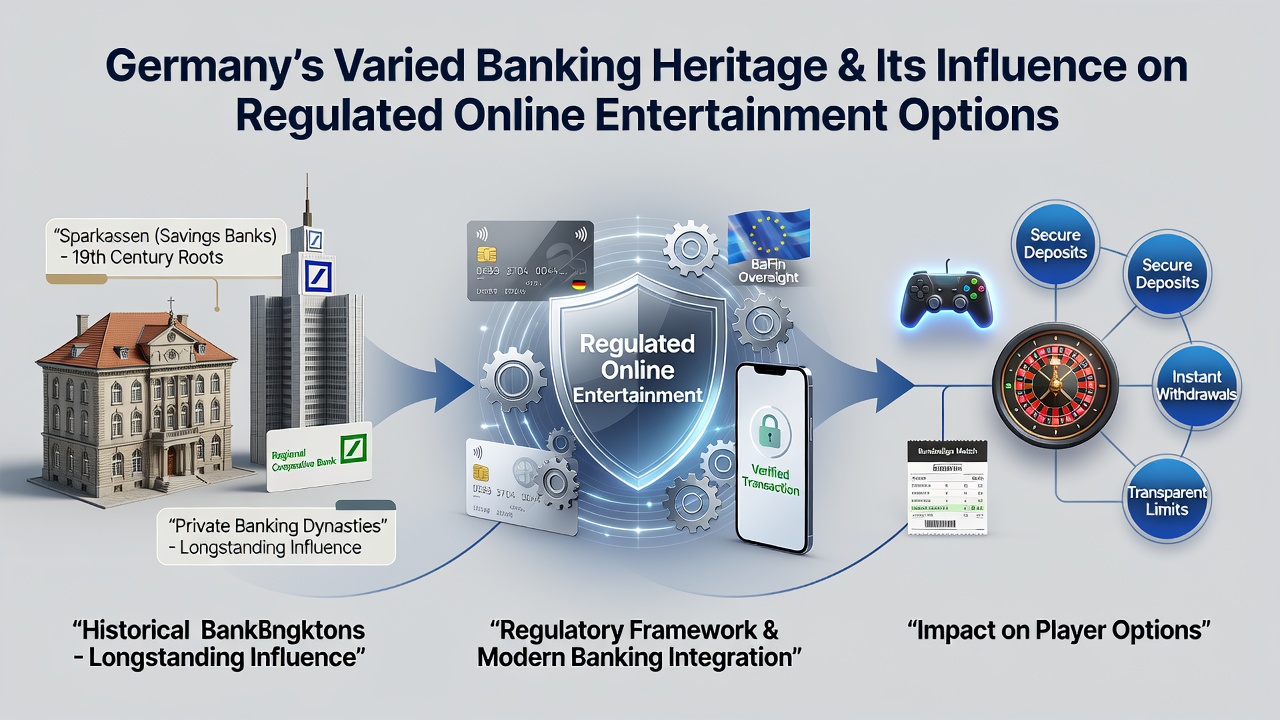
Technische Integrationen zwischen Bank-Apps und GGL-überwachten Sites ermöglichen in vielen Fällen direkte Verbindungen, und diese Entwicklungen beschleunigen sich bis August 2026, weil Software-Updates regionale Bankensysteme besser einbinden.
Regulatorische Rahmenbedingungen und Bankenvielfalt
Die Gemeinsame Glücksspielbehörde der Länder überwacht nicht nur die Anbieter, sondern auch die Zahlungsströme, und Berichte der Behörde belegen, dass Institute mit starker regionaler Verwurzelung häufiger als Partner für lizenzierte Plattformen auftreten, da ihre Systeme den Anforderungen an Transparenz und Sicherheit entsprechen.
Internationale Vergleiche mit Behörden wie der Australian Communications and Media Authority zeigen parallele Entwicklungen, bei denen historische Bankstrukturen die Akzeptanz digitaler Zahlungen in regulierten Märkten mitbestimmen, während in Deutschland die föderale Aufteilung zusätzliche Komplexität erzeugt.
Forschungsarbeiten der Universität Mannheim haben ergeben, dass Nutzer in Bundesländern mit hoher Sparkassendichte seltener auf alternative Zahlungsdienste zurückgreifen, und diese Muster halten sich auch unter den aktuellen Lizenzbedingungen.
Technologische Entwicklungen bis 2026
Die Einführung von Instant Payments durch die Europäische Zentralbank hat viele traditionelle Banken dazu veranlasst, ihre Schnittstellen zu modernisieren, und dadurch erweitern sich die Möglichkeiten für Spieler auf regulierten Plattformen, weil Echtzeit-Transaktionen nun flächendeckend verfügbar sind.
Genossenschaftsbanken nutzen verstärkt Open-Banking-Standards, und diese Öffnung erlaubt direkte Verknüpfungen mit Entertainment-Angeboten, ohne dass zusätzliche Vermittler notwendig werden.
Schlussbetrachtung
Die Verbindung aus historischer Bankenvielfalt und moderner Regulierung bestimmt weiterhin die verfügbaren Zahlungswege auf GGL-lizenzierten Plattformen, und aktuelle Entwicklungen bis August 2026 unterstreichen, dass regionale Institute eine zentrale Rolle bei der Abwicklung von Transaktionen spielen, während Datenquellen wie die Deutsche Bundesbank und Berichte des Europäischen Bankenverbandes diese Zusammenhänge kontinuierlich dokumentieren.