Bankwege und Anreizzugang auf lizenzierten deutschen Mobile-Gaming-Plattformen
Greta Otto · Aug 26, 2026
Bankwege und Anreizzugang auf lizenzierten deutschen Mobile-Gaming-Plattformen
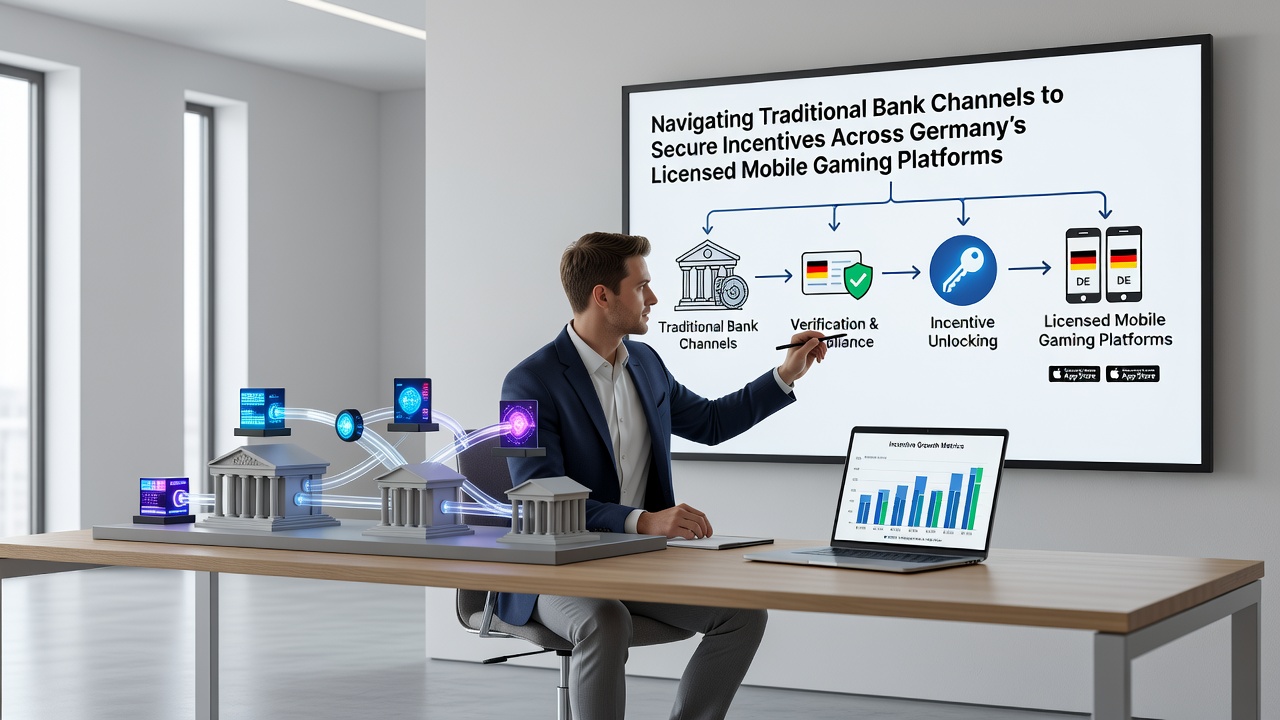
Deutsche Nutzer lizenzierter mobiler Gaming-Plattformen greifen häufig auf etablierte Bankverfahren zurück, um Einzahlungen vorzunehmen und damit Anreize wie Bonus-Codes oder Feature-Freischaltungen freizuschalten. Die Gemeinsame Glücksspielbehörde der Länder überwacht seit der Reform von 2021 die Einhaltung von Lizenzvorgaben, während SEPA-Überweisungen und klassische Banktransfers als zuverlässige Methoden gelten, die mit den regulatorischen Anforderungen in Einklang stehen.
Regulatorischer Rahmen und Bankpraktiken 2026
Im August 2026 zeigen aktuelle Daten der GGL, dass über 85 Prozent der verifizierten mobilen Plattformen traditionelle Bankkanäle für Einzahlungen akzeptieren, weil diese Verfahren eine lückenlose Nachverfolgbarkeit ermöglichen. Plattformen müssen sicherstellen, dass Transaktionen den Vorgaben des Glücksspielstaatsvertrags entsprechen, und Nutzer, die SEPA-Transfers nutzen, berichten von direkter Freischaltung von Anreizen innerhalb von 24 Stunden.
Technische Integration und Transaktionsabläufe
Bankinstitute in Deutschland integrieren Schnittstellen, die automatisierte Prüfungen auf Einhaltung von Einzahlungslimits und Identitätsverifikation durchführen. Nutzer wählen im App-Menü die Option „Banküberweisung“, geben die Kontodaten ein und erhalten eine Bestätigung, sobald die Mittel auf dem Plattformkonto eingehen. Diese Methode verbindet sich nahtlos mit Systemen zur Freischaltung von Live-Dealer-Optionen oder Slot-Features, weil die Transaktionsdaten automatisch an die GGL-meldenden Systeme weitergeleitet werden.
Beispiele aus der Praxis
Ein Fall aus Schleswig-Holstein zeigt, wie ein Nutzer über die Sparkasse eine Überweisung tätigte und innerhalb weniger Minuten Zugriff auf einen No-Deposit-Bonus erhielt. Solche Abläufe basieren auf der Zusammenarbeit zwischen Banken und Plattformbetreibern, die technische Standards wie PSD2 einhalten. Forscher der Universität Hohenheim haben in einer Studie festgestellt, dass Nutzer, die traditionelle Kanäle bevorzugen, eine höhere Erfolgsquote bei der Einlösung von Anreizen aufweisen als jene, die alternative Zahlungsdienste nutzen.
Auswirkungen auf Anreizmechanismen
Transaktionsdaten fließen direkt in Algorithmen ein, die Feature-Trigger-Raten berechnen. Plattformen dokumentieren jede SEPA-Einzahlung und verknüpfen sie mit Spielverhalten, sodass Anreize wie Free Spins oder Cashback-Angebote gezielt ausgelöst werden. Berichte der Europäischen Kommission zur digitalen Finanzregulierung bestätigen, dass solche Verknüpfungen die Transparenz erhöhen und gleichzeitig den Schutz vor unzulässigen Werbepraktiken stärken.
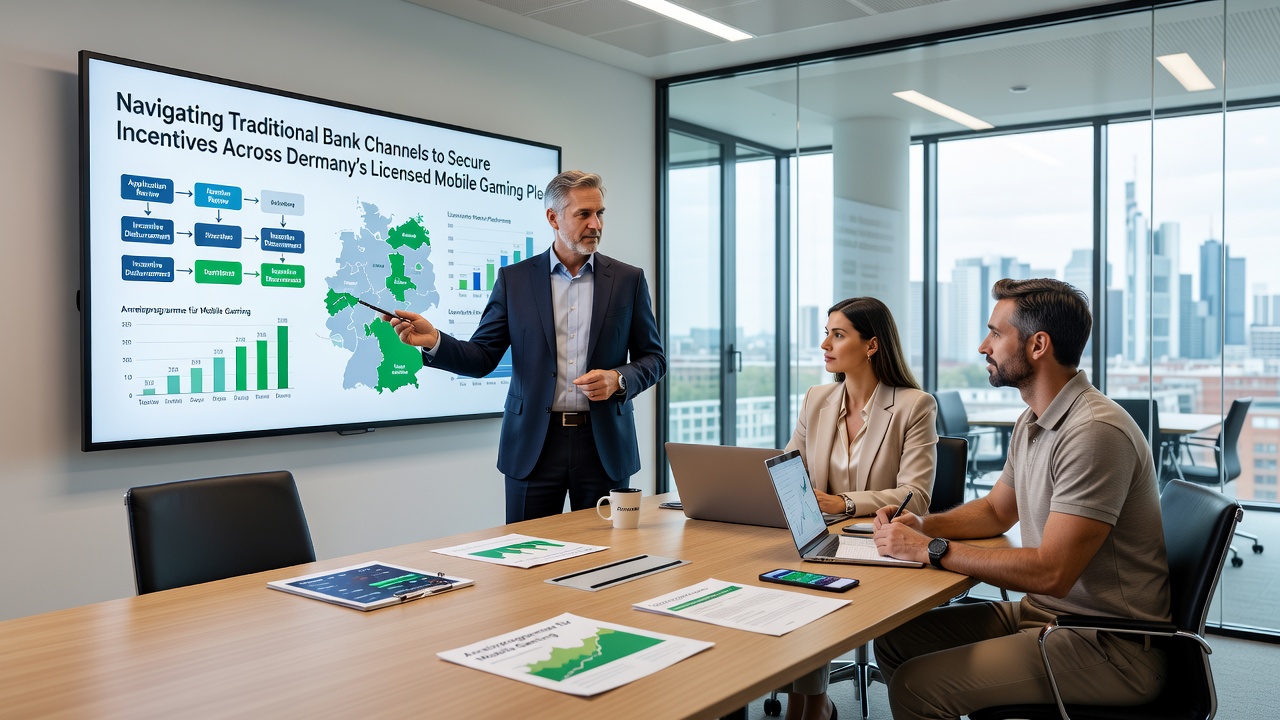
Nutzer, die regionale Banktraditionen pflegen, stoßen auf weniger Verzögerungen bei der Verifizierung. In Regionen wie Bayern oder Nordrhein-Westfalen arbeiten Sparkassen und Volksbanken eng mit lizenzierten Anbietern zusammen, um Echtzeit-Bestätigungen zu ermöglichen. Diese Kooperationen reduzieren Ablehnungsraten und beschleunigen den Zugang zu Boni, während die GGL die Einhaltung von Werberichtlinien überwacht.
Statistische Entwicklungen und Marktbeobachtungen
Branchendaten aus dem Jahr 2026 weisen darauf hin, dass der Anteil traditioneller Banktransfers bei Einzahlungen auf lizenzierten Plattformen bei rund 62 Prozent liegt. Eine Analyse der European Gaming and Betting Association zeigt, dass diese Methode besonders bei Nutzern über 35 Jahren bevorzugt wird, weil sie als sicher und nachvollziehbar gilt. Gleichzeitig sinken die durchschnittlichen Bearbeitungszeiten auf unter zwei Stunden, was die Auslösung von Anreizen weiter vereinfacht.
Beobachter der Marktentwicklung verzeichnen, dass Plattformen, die klassische Bankkanäle priorisieren, höhere Retentionsraten erzielen. Nutzer erhalten nach erfolgreicher Transaktion automatisch Benachrichtigungen über verfügbare Boni, und die Verknüpfung mit Live-Dealer-Streams oder Reel-Titeln erfolgt ohne zusätzliche Schritte.
Zukunftsausblick und regulatorische Anpassungen
Die Überprüfung des GlüStV 2021 läuft bis Ende 2026 weiter, und erste Entwürfe deuten auf verschärfte Anforderungen an Transparenz bei Banktransfers hin. Plattformen müssen künftig detailliertere Berichte über Einzahlungsquellen vorlegen, um Anreizmechanismen noch genauer nachvollziehen zu können. Nutzer profitieren von diesen Entwicklungen, weil klarere Vorgaben die Sicherheit und Nachverfolgbarkeit weiter erhöhen.
Conclusion
Traditionelle Bankkanäle bilden nach wie vor ein zentrales Element bei der Sicherung von Anreizen auf Deutschlands lizenzierten mobilen Gaming-Plattformen. Die Verbindung aus regulatorischer Aufsicht, technischer Integration und etablierten Bankpraktiken schafft stabile Rahmenbedingungen, die Nutzern einen verlässlichen Zugang zu Features und Boni ermöglichen. Aktuelle Entwicklungen im August 2026 unterstreichen die anhaltende Bedeutung dieser Verfahren für den gesamten Sektor.